Gołoledź a szkody na nieruchomości - kto odpowiada i jak uzyskać odszkodowanie
Lód na chodniku przed Twoją posesją. Sąsiad się przewraca, łamie nadgarstek i żąda 25 tysięcy złotych. Albo odwrotnie: Ty ślizgasz…
9 minut
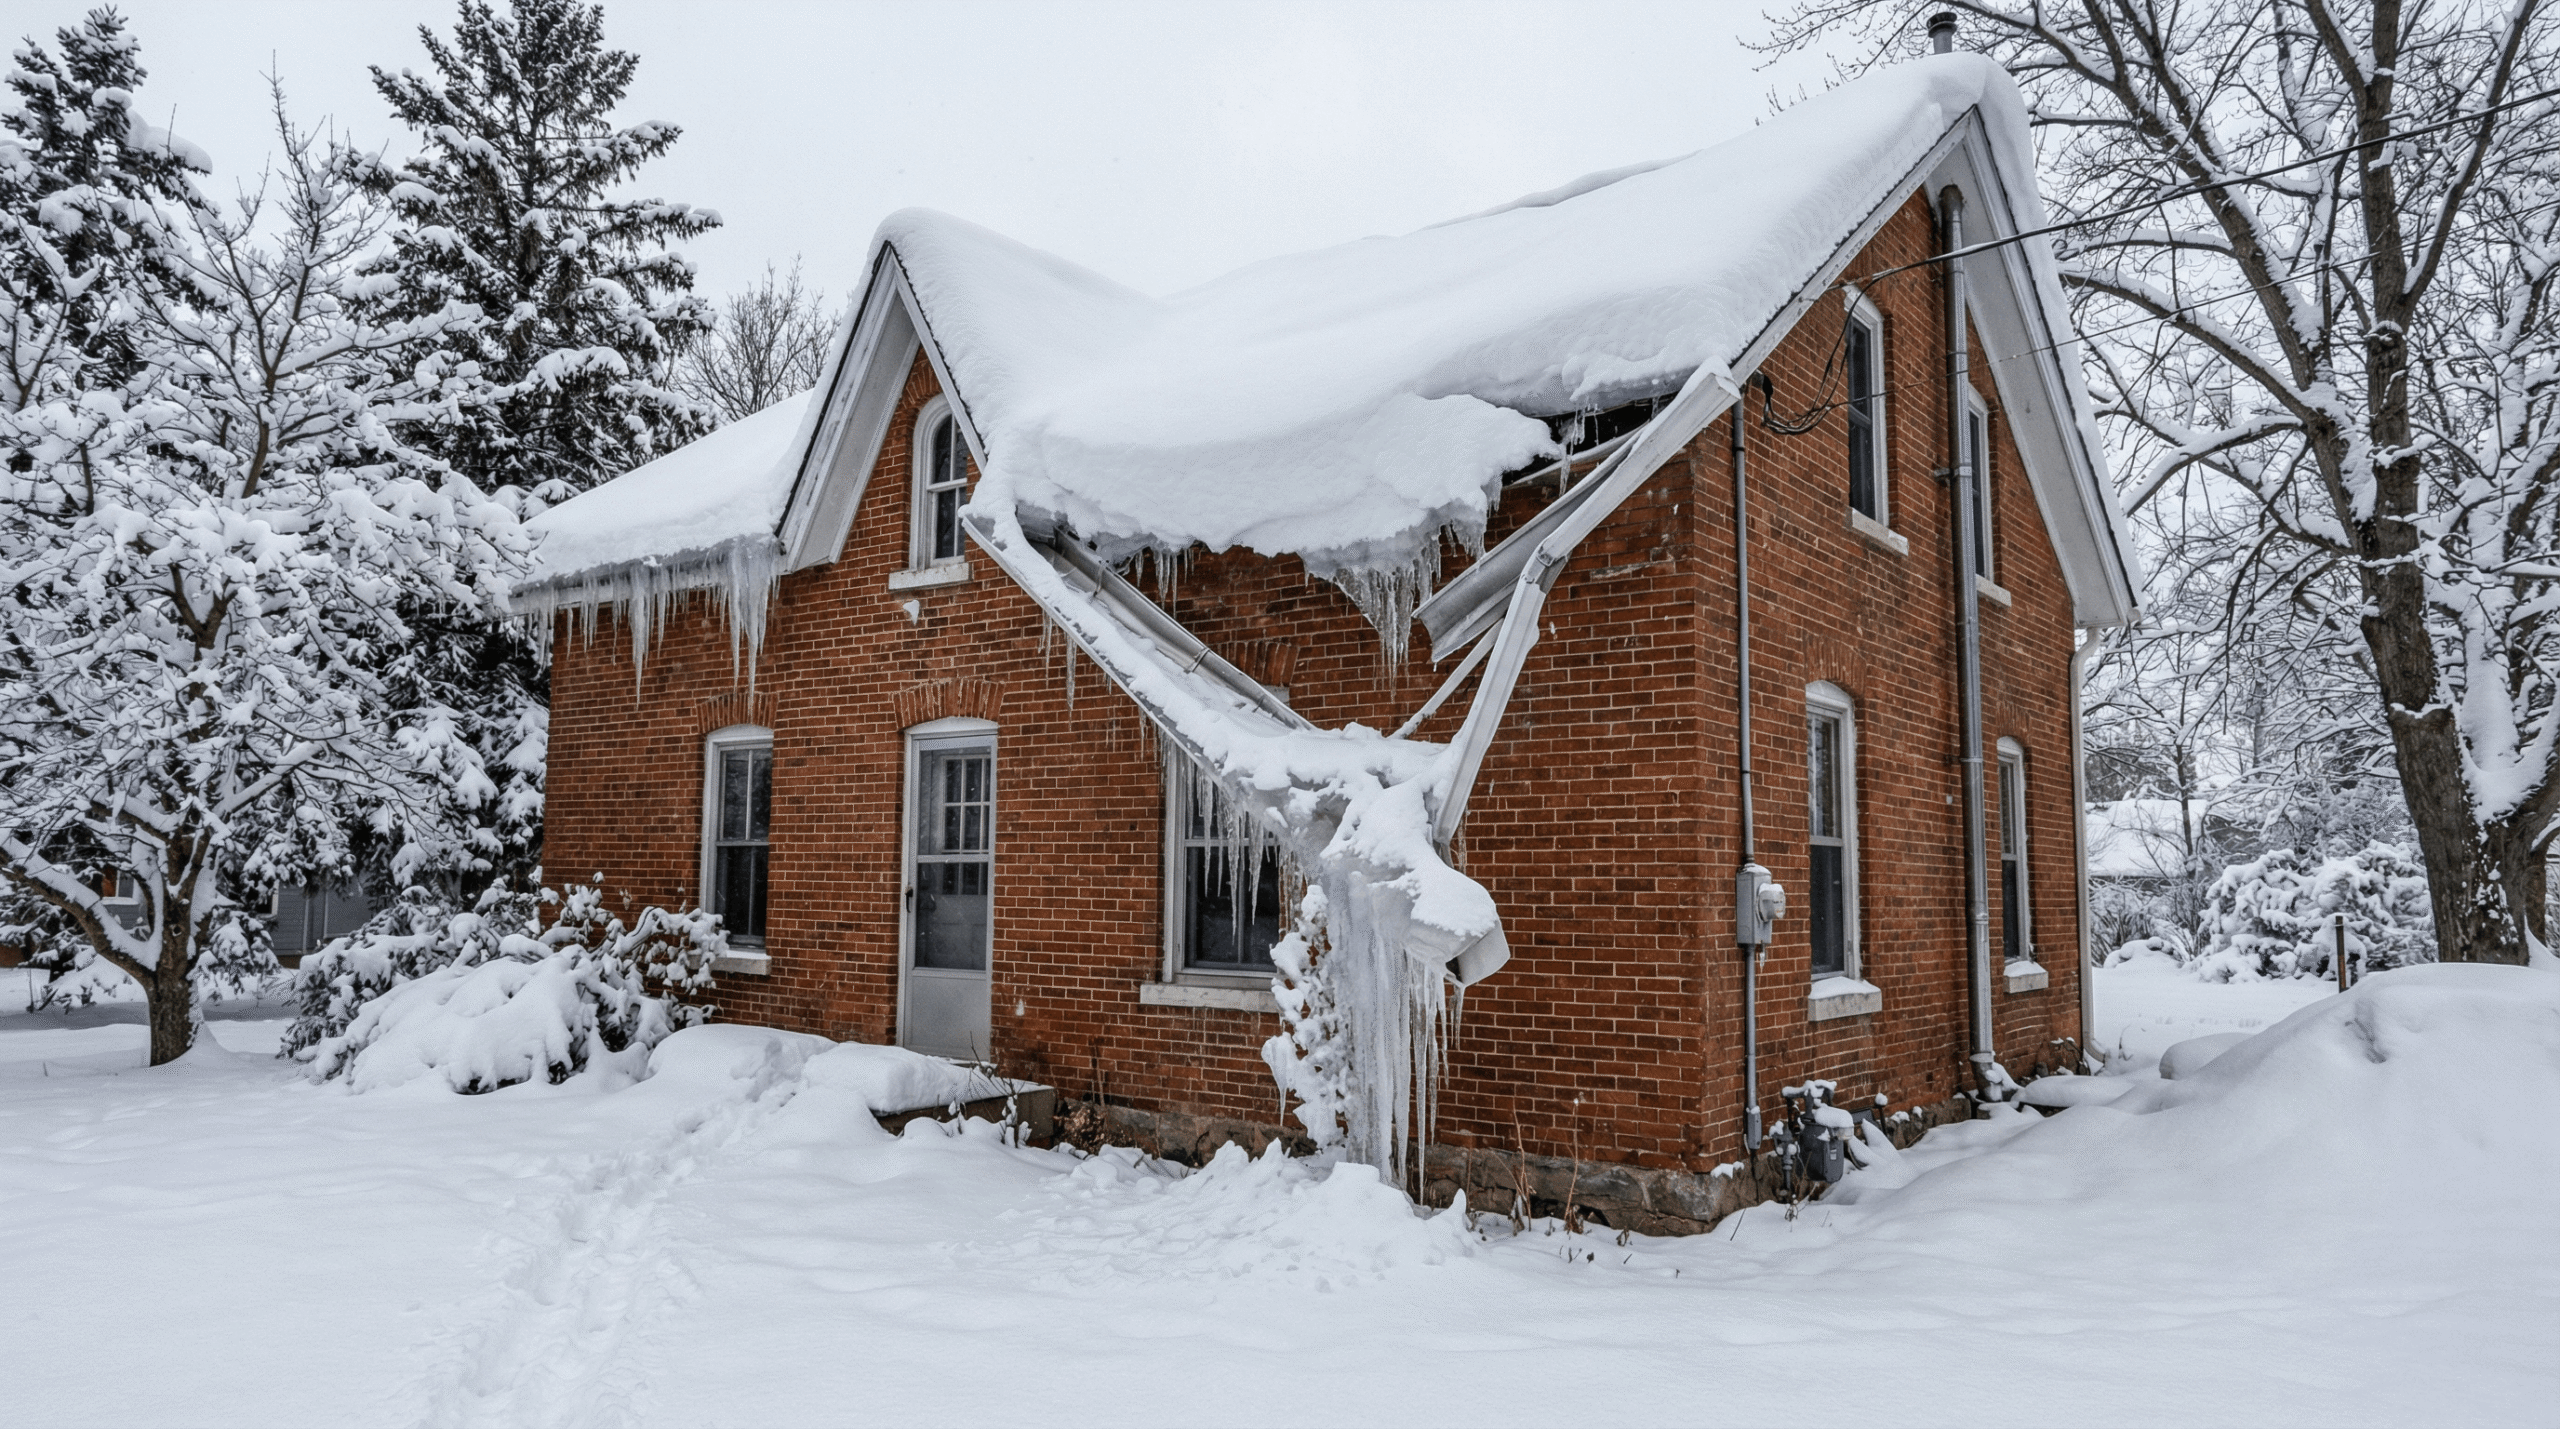
Ciężar zalegającego śniegu, lód w rynnach i woda z roztopów niszczą dach, konstrukcję i wnętrze. Ubezpieczyciele często odpowiadają, że trzeba było odśnieżać. Sprawdzimy bezpłatnie decyzję i kosztorys.
Szkody spowodowane ciężarem śniegu lub lodu, czyli napór śniegu, pokrywa ubezpieczenie budynku, jeśli to ryzyko jest w polisie - w pakietach od zdarzeń losowych zwykle jest. Ubezpieczyciel może odmówić albo obniżyć wypłatę, gdy wykaże, że dach był w złym stanie technicznym albo że zaniedbano usuwanie śniegu. Woda z roztopów, która przeciekła przez nieuszkodzony dach, to w wielu OWU osobne ryzyko.
Aktualizacja: · Opracowanie: zespół Kalkulator Szkód
Gdy śnieg swoim ciężarem łamie krokwie, wygina rynny albo zrywa obróbki, to szkoda od naporu śniegu. Gdy woda z topniejącego śniegu przecieka przez nieuszkodzony dach albo wnika do piwnicy, wiele OWU traktuje to jako osobne ryzyko albo je wyłącza. Od nazwania przyczyny zależy, z którego paragrafu płaci ubezpieczyciel.
Ubezpieczyciel, który powołuje się na zaniedbanie, powinien pokazać, że to ono doprowadziło do szkody. Przy wyjątkowo dużych opadach albo dachu, na który nie da się bezpiecznie wejść, ten zarzut często nie wytrzymuje zderzenia z danymi o pogodzie.
Ugięte krokwie, pęknięte murłaty i przesunięta więźba nie zawsze widać od razu. Pęknięcia tynku na poddaszu i drzwi, które przestały się domykać, to sygnał, że konstrukcja pracuje.
Kolejność ma znaczenie. Większość zaniżeń bierze się z tego, czego zabrakło w dokumentacji, a nie z tego, co ktoś źle policzył.
Jeśli szkoda jest już zgłoszona, a decyzja wydana - to nie koniec sprawy. Kosztorys można zweryfikować także po wypłacie, dopóki roszczenie się nie przedawniło.
Cztery rzeczy, o których ubezpieczyciel nie przypomni, a które decydują o kwocie.
Zaniżenie rzadko jest jedną dużą pozycją. Częściej to kilka drobnych rzeczy, których nie widać bez porównania z rynkiem.
Wzmocnienie pękniętej krokwi tam, gdzie konstrukcja wymaga wymiany elementów i sprawdzenia nośności.
Pominięte ocieplenie, sufit i ściany poddasza, które zalała woda przez uszkodzone pokrycie.
Wymiana samej rynny bez haków, pasa nadrynnowego i rur spustowych, które zerwał lód.
Każdą z tych pozycji sprawdzamy ręcznie, na Twoich dokumentach. Analiza jest bezpłatna i nie zobowiązuje Cię do współpracy.
Nie zawsze. Obowiązek dbania o bezpieczeństwo budynku istnieje, ale ubezpieczyciel powinien wykazać, że to właśnie brak odśnieżania spowodował szkodę i że odśnieżenie było realnie możliwe. Przy wyjątkowo dużych opadach i stromych dachach taka odmowa bywa do podważenia.
Zależy od OWU. Gdy woda weszła przez dach uszkodzony ciężarem śniegu, zwykle jest częścią szkody od śniegu. Gdy przeciekła przez dach bez uszkodzeń albo wniknęła do piwnicy z gruntu, wiele polis tego nie obejmuje albo traktuje jako osobne ryzyko - trzeba sprawdzić definicje w swoich warunkach.
Jeśli są wpisane do polisy. Wiaty, garaże i budynki gospodarcze bywają ubezpieczone osobno albo z niższą sumą, a to one najczęściej nie wytrzymują ciężaru śniegu. Budynki w gospodarstwie rolnym obejmuje ubezpieczenie obowiązkowe.
Więcej odpowiedzi znajdziesz w najczęstszych pytaniach, a gotowe pisma do ubezpieczyciela w wzorach pism.
Lód na chodniku przed Twoją posesją. Sąsiad się przewraca, łamie nadgarstek i żąda 25 tysięcy złotych. Albo odwrotnie: Ty ślizgasz…
Śnieg zalegający na dachu, oblodzony chodnik, sopel spadający z rynny. Każda z tych sytuacji może skończyć się szkodą - i…
Zadzwoń. Po kilku pytaniach powiemy, czy w tej sprawie jest o co walczyć.