Kuna zniszczyła mi dom za 47 tysięcy. Ubezpieczyciel wypłacił 12 tysięcy. Jak odzyskałem resztę?
W tym artykule 11
- „Szkoda standardowa, wszystko zgodne z wycenką”
- Kuna domowa: mały niszczyciel, ogromne rachunki
- Jak ubezpieczyciele systematycznie Cię okradają
- Destrukcyjne zachowania kun: co musisz wiedzieć
- Jak odzyskać swoje pieniądze? Sprawdzony plan w 4 krokach
- Najczęstsze błędy właścicieli domów
- Dlaczego kalkulatorszkod.pl to najlepsza inwestycja?
- Jak zabezpieczyć dom przed kolejnymi atakami kun?
- Ubezpieczenie domowe: na co zwrócić uwagę?
- Nie pozwól się okraść drugi raz
- Najczęściej zadawane pytania
„Szkoda standardowa, wszystko zgodne z wycenką”
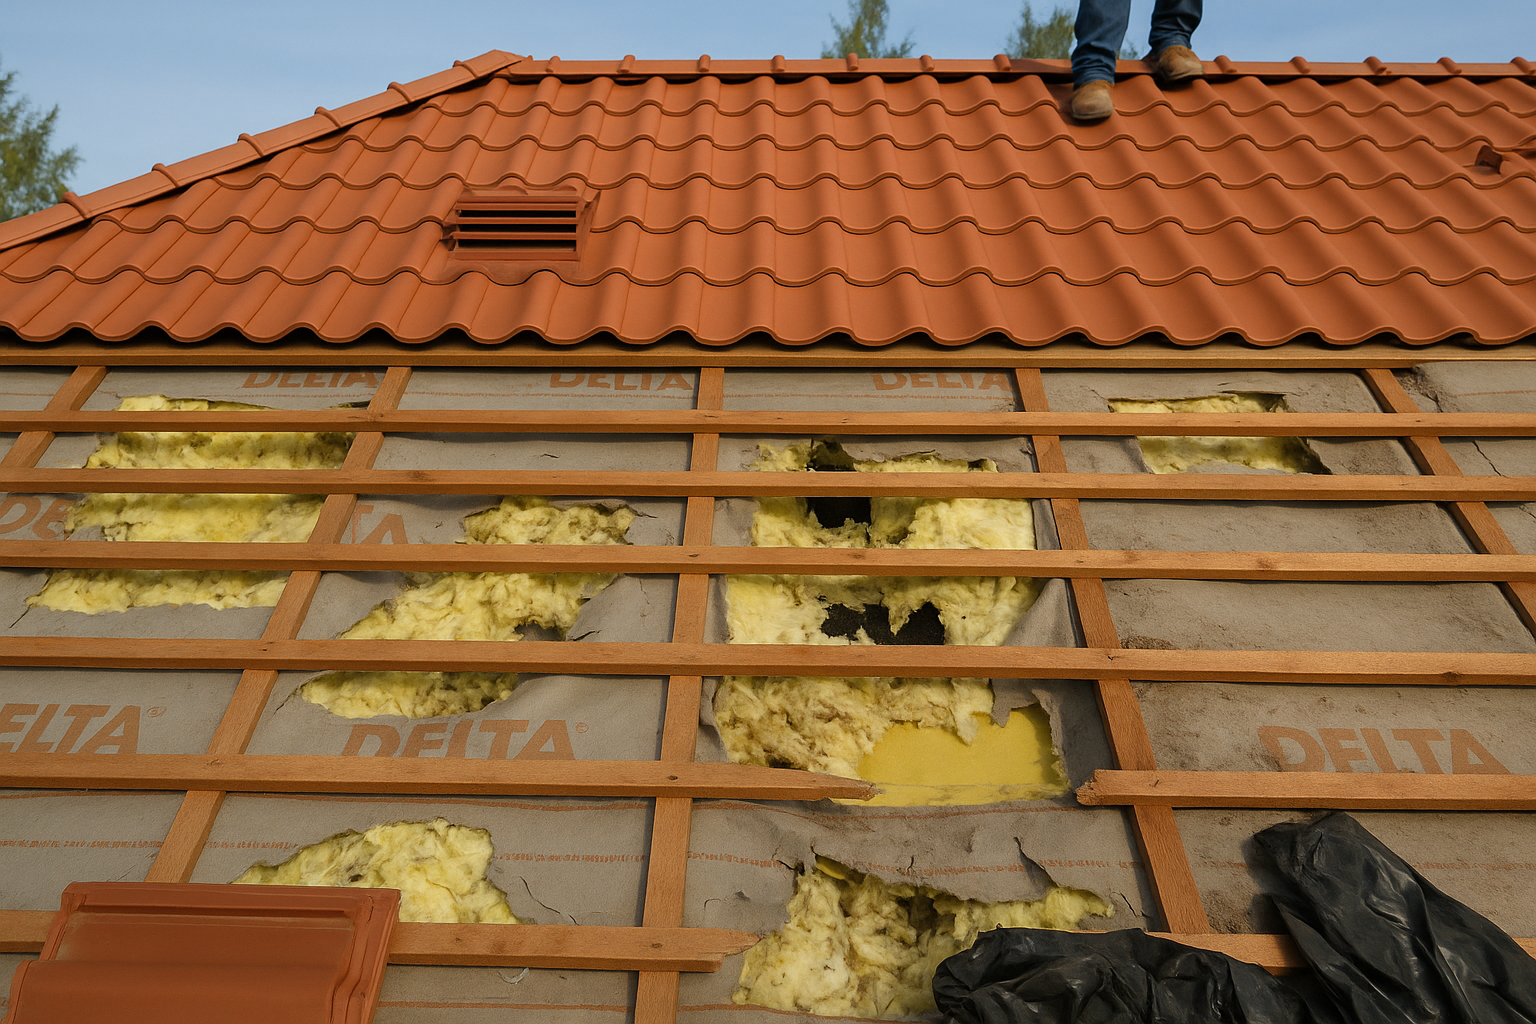
Te słowa usłyszał Paweł z Wrocławia, gdy zadzwonił do ubezpieczyciela po tym, jak kuna kompletnie zdewastowała mu poddasze. Rzeczywisty koszt naprawy? 47 300 złotych. Wypłacone odszkodowanie? 12 800 złotych.
Różnica? Ponad 34 tysiące z własnej kieszeni.
Jeśli to brzmi znajomo, mierzysz się z jednym z najczęstszych problemów właścicieli domów jednorodzinnych w Polsce. Rocznie dotyczy to ponad 25 tysięcy gospodarstw domowych – i prawdopodobnie nie wiesz, że możesz skutecznie się bronić.
💡 Sprawdź już teraz: Czy Twój kosztorys został zaniżony? Bezpłatna analiza na kalkulatorszkod.pl →
Kuna domowa: mały niszczyciel, ogromne rachunki
Fakt: Kuna domowa (Martes foina) to obecnie najdroższy szkodnik domowy w Polsce. Ten pozornie niewinny ssak o wadze 2,5 kg potrafi wyrządzić szkody przekraczające 200 tysięcy złotych.
Dlaczego kuny wybierają nasze domy?
Naukowe fakty, które musisz znać:
- Ekspansja terytorialna: Kuny pojawiły się w północno-wschodniej Polsce dopiero w ciągu ostatnich 40 lat
- Zmiany klimatyczne: Masa ciała kun wzrosła o 6% w ciągu 60 lat, zwiększając ich niszczycielski potencjał
- Urbanizacja: Kuny coraz częściej zasiedlają centra miast, szukając ciepła i schronienia
Ile naprawdę kosztują szkody od kun w domach?
Podstawowe uszkodzenia:
- Zniszczenie izolacji termicznej: 5 000-17 000 zł
- Uszkodzenie instalacji elektrycznej: 5 000-15 000 zł
- Zniszczenie folii dachowej: 4 000-12 000 zł
Poważne dewastacje:
- Kompleksowa renowacja poddasza: 20 000-40 000 zł
- Naprawa konstrukcji dachu: 30 000-60 000 zł
- Całkowita wymiana izolacji i instalacji: 19 000-45 000 zł
Średnia wypłata ubezpieczyciela? Zaledwie 25-35% rzeczywistych kosztów.
Jak ubezpieczyciele systematycznie Cię okradają
Trik #1: „Amortyzacja według tabeli”
Co robią: Stosują 60-80% amortyzacji na wszystkie materiały Prawda: Izolacja czy membrana dachowa po 5 latach nadal pełni swoje funkcje w 90%
Trik #2: „Tanie materiały wystarczą”
Co robią: Wyceniają najtańsze zamienniki z marketów budowlanych Prawda: Masz prawo do materiałów o parametrach identycznych z oryginalnymi
Trik #3: „Robocizna według cennika sprzed lat”
Co robią: Używają stawek z 2019-2020 roku Prawda: Koszty pracy dekarskiej wzrosły o 50-70% od pandemii
Trik #4: „To nie wszystko było uszkodzone przez kunę”
Co robią: Przypisują szkody „naturalnemu zużyciu” lub „wadze dachu” Prawda: Jeśli kuna była przyczyną pierwszych uszkodzeń, odpowiada za wszystkie następstwa
Trik #5: „Limit w polisie wynosi X złotych”
Co robią: Powołują się na limity, których nie ma w OWU Prawda: Standardowe polisy domowe pokrywają szkody do 100-400 tys. zł
Przykład manipulacji: Rzeczywisty koszt wymiany izolacji poddasza 80m² to 18 000 zł. Ubezpieczyciel wypłaca 4 500 zł, argumentując: „amortyzacja 70%, tanie materiały, niska robocizna”.
Destrukcyjne zachowania kun: co musisz wiedzieć
Charakterystyka szkód
Terytorialne zachowanie kun: Kuny to zwierzęta terytorialne – gdy upatrzy sobie Twoje poddasze, będzie do niego wracać. W jednym miejscu robi odchody, w drugim składuje martwe zwierzęta, a w jeszcze innym urządza przestrzeń do rozrodu (zazwyczaj 5-7 młodych).
Najczęstsze uszkodzenia w domach:
- Drążenie tuneli w izolacji – całkowite zniszczenie właściwości termicznych
- Przegryzanie kabli elektrycznych – ryzyko zwarć i pożarów
- Niszczenie folii dachowej – infiltracja wody i wilgoci
- Zanieczyszczanie przestrzeni – odchody, mocz, rozkładające się zwierzęta
Długoterminowe konsekwencje
Problem narastający:
- Wzrost populacji dzięki ociepleniu klimatu
- Brak naturalnych wrogów w środowisku miejskim
- Dostępność pożywienia (odpady, gryzonie)
- Idealne warunki bytowe w nowoczesnych domach
Jak odzyskać swoje pieniądze? Sprawdzony plan w 4 krokach
KROK 1: Zabezpiecz dowody (pierwsze 24-48h)
- Zrób szczegółową dokumentację fotograficzną (min. 30 zdjęć z różnych kątów)
- Zidentyfikuj ślady obecności kun (odchody, odciski łap, fragmenty futra)
- Zachowaj WSZYSTKIE dokumenty ubezpieczyciela
- Załóż segregator sprawy – będziesz go potrzebować przez miesiące
Profesjonalna rada: Rób zdjęcia z miarką lub przedmiotem odniesienia. Dokumentuj nie tylko uszkodzenia, ale także drogi dostępu kun.
KROK 2: Niezależna wycena ekspertów (tydzień 1-2)
Dlaczego to kluczowe? Ubezpieczyciele liczą na to, że nie znasz aktualnych cen materiałów i robocizny budowlanej.
Opcje wyceny:
- Rzeczoznawca budowlany (koszt: 400-1200 zł)
- Kalkulatorszkod.pl (bezpłatna analiza wstępna)
Co musi zawierać rzetelna wycena:
- ✅ Aktualne ceny materiałów (2024/2025)
- ✅ Realistyczne stawki robocizny w Twoim regionie
- ✅ Pełny zakres prac (demontaż, utylizacja, transport, montaż)
- ✅ Uzasadnienie konieczności każdej pozycji
- ✅ Specyfikacja techniczna materiałów
KROK 3: Skuteczne odwołanie (tydzień 2-4)
KROK 4: Eskalacja przy odmowie
A) Rzecznik Finansowy (rf.gov.pl)
- ✅ Bezpłatne wsparcie
- ✅ Czas rozpatrzenia: 30-60 dni
- ✅ Skuteczność: około 65%
- ✅ Możliwość mediacji z ubezpieczycielem
B) Sąd powszechny
- ✅ Koszt: 30 zł (przy wartości sprawy do 20 tys. zł)
- ✅ Czas: 8-18 miesięcy
- ✅ Skuteczność: 82% przy dobrej dokumentacji
- ✅ Możliwość dochodzenia kosztów procesu
Najczęstsze błędy właścicieli domów
❌ Błąd #1: „To się nie opłaca przy takich kosztach”
Prawda: Średnia dopłata po odwołaniu w sprawach kun to 22 400 zł
❌ Błąd #2: „Nie znam się na budowlance”
Prawda: 91% spraw kończy się sukcesem przy profesjonalnym wsparciu
❌ Błąd #3: „Ubezpieczyciel wie lepiej”
Prawda: Firmy ubezpieczeniowe zarabiają miliony na zaniżonych wypłatach
❌ Błąd #4: „Minął rok, to już za późno”
Prawda: Masz 3 pełne lata na dochodzenie odszkodowania
❌ Błąd #5: „Będę walczył sam”
Prawda: Samodzielne odwołania mają 19% skuteczności vs 91% z ekspertem
Dlaczego kalkulatorszkod.pl to najlepsza inwestycja?
✅ Bezpłatna analiza pierwszego kontaktu
Dowiesz się czy Twój kosztorys został zaniżony – bez żadnych zobowiązań
✅ Specjaliści z wieloletnim letnim doświadczeniem
Zespół rzeczoznawców budowlanych i prawników specjalizujących się wyłącznie w szkodach domowych
✅ Średnia dopłata: 22 400 zł
Klienci odzyskują średnio 3,2x więcej niż pierwotna wypłata
✅ Wsparcie prawne przez cały proces
Od analizy po ewentualny proces sądowy
Jak zabezpieczyć dom przed kolejnymi atakami kun?
Zabezpieczenia mechaniczne (skuteczność 85-90%)
- Stalowe siatki na lukach i okapach (koszt: 15-25 zł/m²)
- Metalowe kolce na powierzchniach dachowych (koszt: 30-45 zł/mb)
- Szczelne zamknięcie wszystkich otworów >3cm
Materiały budowlane odporne na kuny
- Wełna celulozowa o gęstej strukturze – trudna do przegryzienia
- Pianka poliuretanowa otwarto-komórkowa – tworzy nieprzyjazne środowisko
- Stalowa siatka pod membraną dachową – fizyczna bariera
Systemy odstraszające (skuteczność 60-70%)
- Odstraszacze ultradźwiękowe (110 dB) – koszt: 200-400 zł
- Spraye zapachowe (wymagają wymiany co 2-3 miesiące)
- Naturalne odstraszacze (sierść dużych psów)
⚡ Pamiętaj: Najlepsze zabezpieczenie to kompleksowa polisa domowa z pełnym pokryciem szkód od dzikich zwierząt
Ubezpieczenie domowe: na co zwrócić uwagę?
Kluczowe zapisy w polisie
✅ MUSI BYĆ w polisie:
- Szkody od dzikich zwierząt (bez wykluczeń dla kun)
- Limit odszkodowania min. 200 000 zł
- Pokrycie kosztów tymczasowego zakwaterowania
- Brak franszyz przy szkodach >10 000 zł
❌ UNIKAJ polis z zapisami:
- „Szkody od gryzoni – tylko szczury i myszy”
- „Limit 20 000 zł na szkody od zwierząt”
- „Franszyza 30% przy szkodach od kun”
- „Wyłączenie szkód wtórnych”
Nie pozwól się okraść drugi raz
Nie pozwól, by po szkodach od kun „okradł” Cię jeszcze ubezpieczyciel.
🎯 Sprawdź już teraz czy Twój kosztorys został zaniżony
BEZPŁATNA ANALIZA NA KALKULATORSZKOD.PL →
Wystarczy 3 minuty i skan kosztorysu. Możesz odzyskać dziesiątki tysięcy złotych.
Najczęściej zadawane pytania
Q: Czy każde ubezpieczenie domowe pokrywa szkody od kun?
A: Nie. Około 40% standardowych polis ma wykluczenia dla szkód od „małych gryzoni”. Sprawdź swoje OWU.
Q: Ile maksymalnie kosztuje walka z ubezpieczycielem?
A: Rzeczoznawca 1200-2000 zł, Rzecznik Finansowy bezpłatnie, sąd 30-300 zł + ewentualnie adwokat.
Q: Czy ubezpieczyciel może mi podwyższyć składkę za odwołanie?
A: Nie. To praktyka nielegalna. Możesz składać uzasadnione reklamacje bez konsekwencji.
Q: Co jeśli kuna wróci i znów zrobi szkody?
A: To nowe zdarzenie ubezpieczeniowe. Masz prawo do kolejnego odszkodowania.
Q: Jak długo mogę czekać ze złożeniem reklamacji?
A: Maksymalnie 3 lata od wypłaty odszkodowania. Im szybciej, tym lepsze szanse.
Q: Czy warto walczyć o kwoty poniżej 10 tysięcy złotych?
A: Tak. Średni koszt walki to 1200-1500 zł, a średnia dopłata 8500 zł przy mniejszych szkodach.